E-Rechnung in Deutschland: Wer muss empfangen und versenden?
Bei der E-Rechnung ist zwischen Empfang und Versand zu unterscheiden. Seit dem 1. Januar 2025 gelten für inländische Umsätze zwischen Unternehmen (B2B) neue Vorgaben. Die Empfangspflicht gilt bereits, während für den Versand Übergangsfristen vorgesehen sind.
Wer muss E-Rechnungen annehmen?
Grundsätzlich muss jedes inländische Unternehmen E-Rechnungen empfangen können, wenn es Rechnungen von anderen Unternehmen erhält. Dazu zählen unter anderem:
- Einzelunternehmer und Freiberufler
- Handwerksbetriebe
- GmbHs und andere Kapitalgesellschaften
- Kleinunternehmer nach § 19 UStG
- Gewerbetreibende und Unternehmen im Nebenerwerb
Auch Kleinunternehmer müssen E-Rechnungen empfangen können, selbst wenn sie selbst keine Umsatzsteuer ausweisen. Für den Empfang einer gesetzeskonformen E-Rechnung im inländischen B2B-Bereich ist grundsätzlich keine Zustimmung erforderlich. Eine E-Mail-Adresse kann als technischer Empfangsweg ausreichen.
Welche Übergangsfristen gelten für den Rechnungsversand?
| Zeitraum | Regelung für Unternehmen |
|---|---|
| Seit 1. Januar 2025 | Inländische Unternehmen müssen E-Rechnungen empfangen können. |
| Bis 31. Dezember 2026 | Bei B2B-Umsätzen sind Papierrechnungen weiterhin möglich. Andere elektronische Rechnungsformate, etwa einfache PDF-Rechnungen, können unter den geltenden Voraussetzungen und mit Zustimmung des Empfängers verwendet werden. |
| Ab 1. Januar 2027 | Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen grundsätzlich E-Rechnungen versenden. Für Unternehmen bis zu dieser Umsatzgrenze gilt die Übergangsregelung für sonstige Rechnungen noch bis Ende 2027. |
| Ab 1. Januar 2028 | Grundsätzlich müssen inländische B2B-Umsätze per E-Rechnung abgerechnet werden, soweit keine gesetzliche Ausnahme greift. |
Was zählt als E-Rechnung?
Eine E-Rechnung enthält Rechnungsdaten in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht und den gesetzlichen Anforderungen entspricht.
- XRechnung: strukturiertes, XML-basiertes Rechnungsformat
- ZUGFeRD / Factur-X: hybrides Format mit PDF-Ansicht und strukturierten Rechnungsdaten, sofern das verwendete Profil die Anforderungen erfüllt
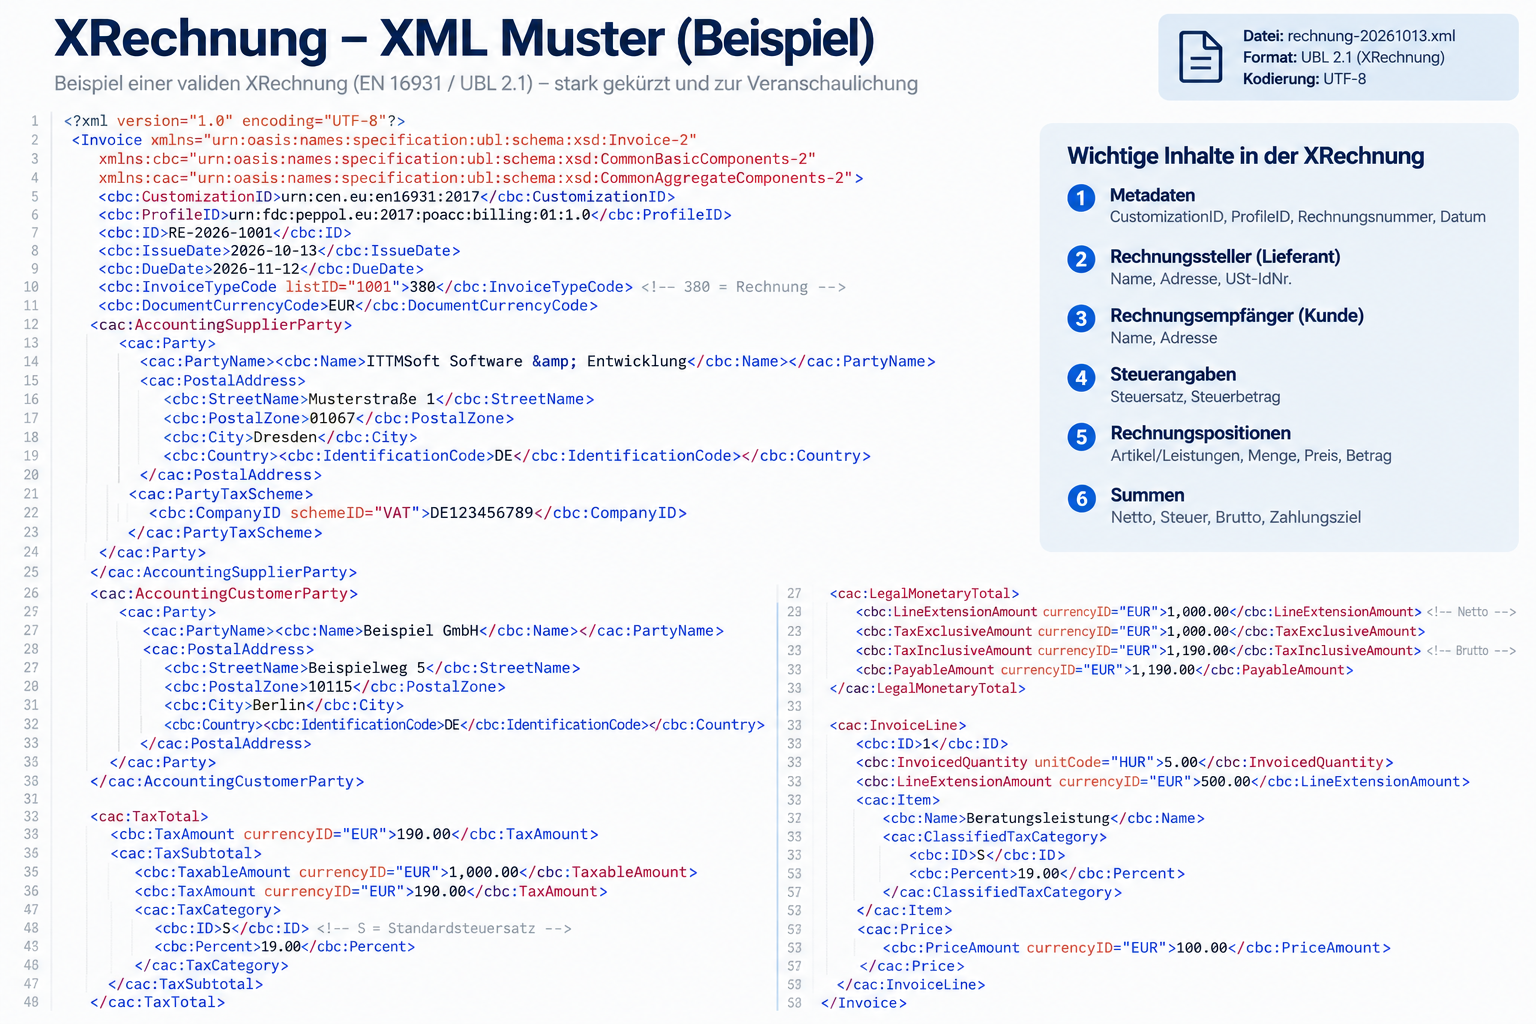
Eine einfache PDF-Rechnung per E-Mail und eine Papierrechnung sind keine E-Rechnungen im gesetzlichen Sinn. Sie können während der Übergangsfristen dennoch als sonstige Rechnungen zulässig sein.
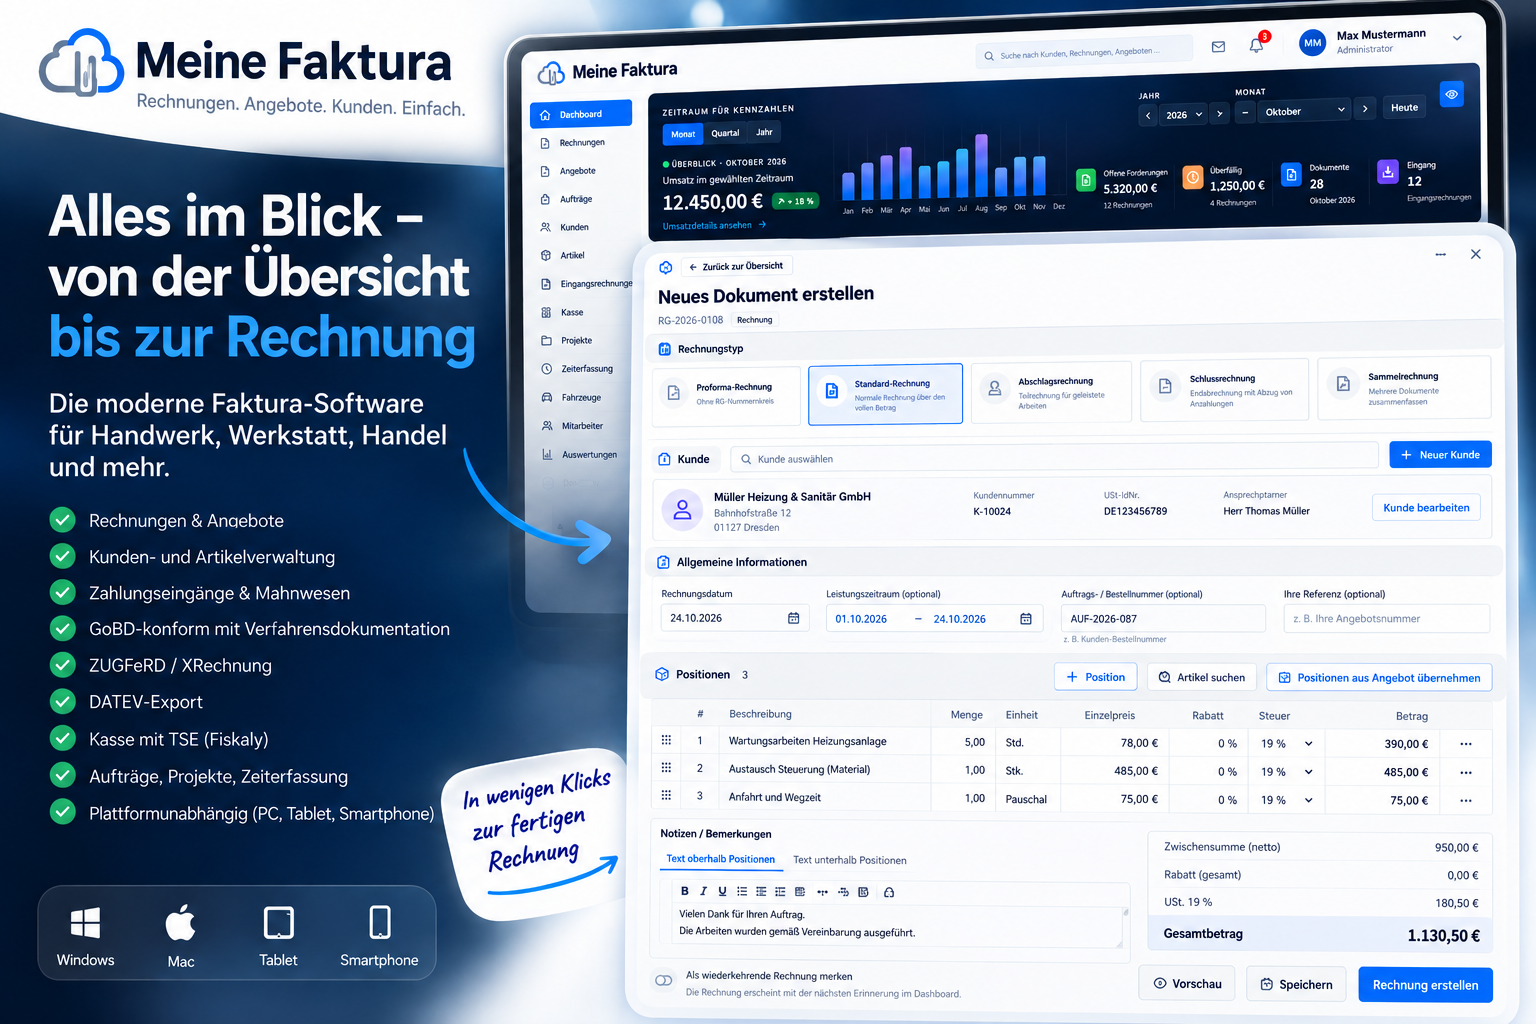
E-Rechnungen einfach mit Meine Faktura verwalten
Erstellen und organisieren Sie Rechnungen, Angebote und Kunden an einem Ort. Meine Faktura Online unterstützt strukturierte E-Rechnungen mit XRechnung und ZUGFeRD.
Was bedeutet das für Rechnungssoftware?
Unternehmen müssen eingehende E-Rechnungen nicht nur erhalten, sondern für die weitere Verarbeitung und Aufbewahrung zugänglich machen. Eine Rechnungssoftware sollte deshalb E-Rechnungen sowohl erstellen als auch importieren und lesbar darstellen können.
Mehr zur Meine Faktura Edition und ihren E-Rechnungsfunktionen
Offizielle Informationen
Rechtsgrundlage sind insbesondere § 14 UStG und die Übergangsregelungen in § 27 UStG. Eine ausführliche Einordnung bietet das Bundesministerium der Finanzen in seinen FAQ zur E-Rechnung.
Stand: 13. Oktober 2026. Diese Seite bietet eine allgemeine Orientierung und ersetzt keine steuerliche oder rechtliche Beratung. Für Sonderfälle und gesetzliche Ausnahmen gelten die jeweiligen Vorschriften.